


Sürdürülebilirlik raporlamasında dış güvence oranı yüzde 71’e yükseldi


SKD Türkiye ve PwC Türkiye ortaklığıyla hazırlanan Reporting Matters Türkiye raporunun 2025 sonuçları açıklandı. WBCSD ve Radley Yeldar iş birliğiyle gerçekleştirilen çalışma, 2024 raporlama dönemine ait sürdürülebilirlik, entegre ve entegre faaliyet raporlarını değerlendirdi.
84 üye şirketin incelendiği raporda genel performans %70 seviyesine ulaşırken, bağımsız dış güvence sağlayan şirketlerin oranı %48’den %71’e yükseldi. TSRS raporlaması yapan kurumların daha güçlü bir gelişim gösterdiği çalışmada, doğa ve biyoçeşitlilik konularına yer veren şirketlerin oranı da %64’ten %83’e çıktı.
TSRS’nin ilk uygulama yılında raporlama olgunluğu arttı
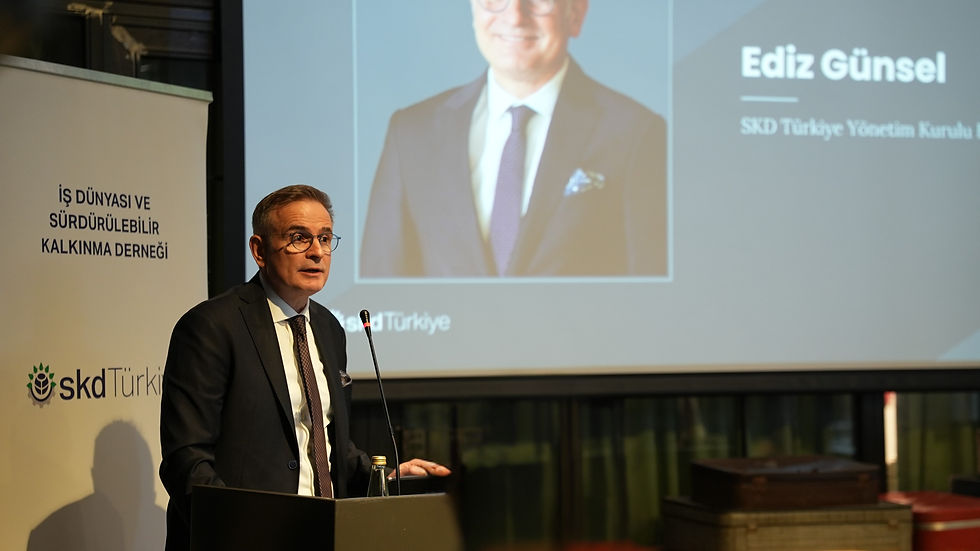
“Dönüşümü İçselleştirmek, Etkiyi Büyütmek – Sürdürülebilirlik Raporlamasını Stratejik Bir Araca Dönüştürmek” temasıyla gerçekleştirilen lansmanda raporun sonuçları kamu, iş dünyası ve uluslararası paydaşlarla paylaşıldı. SKD Türkiye Yönetim Kurulu Başkanı Ediz Günsel, iş dünyasının sürdürülebilirlik raporlamasında veriyi güven ve stratejiyle buluşturan bir olgunlaşma dönemine girdiğine dikkat çekerek şunları söyledi:
“Reporting Matters projemizin dokuzuncu yılında KGK’nın vizyoner yaklaşımıyla yayımladığı, ISSB ile uyumlu TSRS’nin ilk uygulama yılına ait raporları değerlendirdik. TSRS raporlaması yapan şirketlerdeki gelişimin, yapmayanlara kıyasla daha fazla ve yaygın olduğunu gördük. En belirgin ilerleme dış güvence, operasyon bağlamı ile uygulama ve kontroller kriterlerinde görüldü. Bu da şirketlerin TSRS’nin ilk uygulama yılında iklim senaryo analizlerini benimseyerek sürdürülebilirlik bilgisini iş modeli, operasyonlar ve yönetim süreçleriyle daha sistematik biçimde ilişkilendirdiğine işaret ediyor. Önümüzdeki dönemde şirketlerin daha fazla bilgi açıklamaktan çok, güvenilir veriyi karar alma süreçlerinde daha etkin kullanmaya ve raporlamanın stratejik değerini artırmaya odaklanması gerekiyor.”
KGK Başkan Yardımcısı Murat Yünlü ise TSRS ile sürdürülebilirlik açıklamalarının finansal raporlamayla aynı disiplin zeminine taşındığını belirterek, dış güvence alanındaki gelişime dikkat çekti:
“Türkiye Sürdürülebilirlik Raporlama Standartlarını (TSRS) IFRS S1 ve S2 ile uyumlu biçimde yayımlayarak sürdürülebilirlik açıklamalarını finansal raporlamayla aynı disiplin zeminine taşıdık ve ülkemizde yeni bir dönemi başlattık. Reporting Matters 2025 sonuçlarında dış güvence oranının yüzde 71’e yükselmesini piyasa disiplini ve şeffaflık açısından son derece değerli buluyoruz. Bununla birlikte sürdürülebilirlik güvence çalışmalarına yönelik incelemelerimiz, güvencenin yaygınlaşmasının yanı sıra raporlayan işletme sınırının netliğinin, finansal tablolarla entegrasyonun ve kanıta dayalı mesleki muhakemenin derinleştirilmesinin de kritik olduğunu gösteriyor. Yakında yayımlamayı planladığımız Sürdürülebilirlik Güvence Denetimi Standardı (SGDS 5000) ile raporlamayı yalnızca bir uyum yükümlülüğü olmaktan çıkarıp sermayeye erişimde güveni güçlendiren stratejik bir araca dönüştürmeyi hedefliyoruz.”
Şirketler raporlama verisini karar süreçlerine taşıyor
Açılış konuşmalarının ardından düzenlenen ve moderasyonunu SKD Türkiye Genel Sekreteri Konca Çalkıvik’in üstlendiği ilk panele Deloitte Türkiye Sürdürülebilirlik Hizmetleri Lideri ve Şirket Ortağı Murat Günaydın, EY Türkiye Finansal Risk ve Muhasebe Hizmetleri Lideri ve Şirket Ortağı Ezgi İvecan, KPMG Türkiye Sürdürülebilirlik Danışmanlığı Şirket Ortağı Sertuğ Özkan ve PwC Türkiye Sürdürülebilirlik Hizmetleri Lideri ve Şirket Ortağı Ali Yörük katıldı.
Panelde, raporlama stratejisinin şirketlerin iş yapış biçimlerini nasıl dönüştürdüğü ele alındı. Sürdürülebilirliğin pazarlamadan satışa, finanstan risk yönetimine kadar farklı iş birimlerinin ortak gündemi haline gelmesinin, raporlamayı bir iletişim çalışmasının ötesine taşıyarak stratejik karar alma mekanizmalarının parçası haline getirdiği vurgulandı.
Önümüzdeki beş yılda dijitalleşme, veri yönetişimi ve güvence, geleceğe dönük senaryo analizleri ile değer zinciri verilerinin raporlama gündeminde daha fazla öne çıkacağı belirtildi. Özellikle tedarikçi emisyon verilerinin Kapsam 3 risklerinin yönetimindeki öneminin artacağı, şirketlerin iklim taahhütleri ile operasyonel verimlilik ve yatırım kararları arasındaki bağlantının daha yakından inceleneceği ifade edildi.
Yeni dönemin gündemi: önemlilik, veri yönetişimi ve yapay zeka
PwC Risk Hizmetleri Lideri ve Şirket Ortağı Evren Sezer’in moderatörlüğünde gerçekleşen ikinci panelde KGK Sürdürülebilirlik Standartları Dairesi Başkanı Gülşah Günay ile WBCSD Reporting Matters Proje Yöneticisi Giuliana De Rosa, Türkiye ve dünyadaki raporlama eğilimlerini değerlendirdi.
Panelde, TSRS raporlaması yapan şirketlerin özellikle yönetişim alanında ilerleme kaydettiği, buna karşılık önemlilik analizlerinin daha fazla geliştirilmesi ve raporlarda daha seçici, karar almaya elverişli bilgilere yer verilmesi gerektiği vurgulandı. WBCSD’ye üye global şirketlerin raporlarında sürdürülebilirliğin iş süreçlerine daha entegre biçimde yansıdığına dikkat çekilirken, yapay zekâ araçlarının hem raporlama verisinin üretilmesinde hem de yayımlanan raporların paydaşlar tarafından değerlendirilmesinde giderek daha fazla kullanılmasının yeni dönemin önemli eğilimlerinden biri olduğu belirtildi.
Reporting Matters Türkiye 2025 Raporundan öne çıkan bulgular:
Güvence artsa da “güvenli veri” ihtiyacı devam ediyor
Sürdürülebilirlik raporlarına bağımsız dış güvence sağlayan şirketlerin oranının %48’den %71’e yükselmesi, uygulamanın şirketler arasında hızla yaygınlaştığını gösterdi. Bununla birlikte, dış güvencenin yaygınlaşması uygulamanın kapsam ve derinliğinin de aynı ölçüde geliştiği anlamına gelmiyor. Dış güvence, %36,6 puanla şirketlerin en düşük performans gösterdiği üç alandan biri olmaya devam etti.
Doğa ve biyoçeşitlilik raporlarda daha fazla yer buluyor
Doğa ve biyoçeşitlilik konularını raporlarında doğrudan ele alan şirketlerin oranı bir yılda %64’ten %83’e yükseldi. Bununla birlikte, bu konuları TNFD, GRI 101 Biyoçeşitlilik veya ESRS E4 gibi çerçevelerle sistematik biçimde ilişkilendiren şirketlerin oranı %50 seviyesinde kaldı. Şirketler doğa ve biyoçeşitlilik başlıklarını raporlama gündemine giderek daha fazla alsa da bu alanlarda ölçüm, hedef belirleme ve yönetim yaklaşımlarının geliştirilmesi gerekiyor.
Çifte önemlilik uygulaması dört katına çıktı
Şirketlerin sürdürülebilirlik konularının hem şirket üzerindeki etkisini hem de şirket faaliyetlerinin çevre ve toplum üzerindeki etkisini birlikte değerlendirdiği çifte önemlilik yaklaşımını uygulama oranı, üç yılda %15’ten %60’a yükseldi. Yönetim kurullarında sürdürülebilirlik sorumluluğunu açıkça tanımlayan raporların payında da belirgin bir artış görüldü.
En güçlü performans uyumluluk, bütünlük ve erişilebilirlikte
Sonuçlar, şirketlerin raporlarını öncelikli sürdürülebilirlik konularıyla uyumlu biçimde kurgulamakta güçlü bir performans sergilediğini gösteriyor.Raporlama kapsamının net biçimde tanımlanması ve sürdürülebilirlik konularının değer zinciri boyunca ele alınması bu yılın belirgin ilerleme alanları arasında yer aldı. Raporlara kolay ulaşılabilmesi ve bilginin okuyucunun ihtiyacına uygun formatlarda sunulması da şirketlerin güçlü olduğu alanlar arasında öne çıktı.


Yorumlar